
Für ein Kind, für das Familienbeihilfe gewährt wird und das sich ständig in einem EU-Mitgliedstaat, im EWR oder in der Schweiz aufhält, steht unbeschränkt steuerpflichtigen Personen auf Antrag der Familienbonus Plus zu.
Monat: November 2026
Homeoffice: Abschaffung des Telearbeitspauschales
Bis 31.12.2026 kann der Arbeitgeber dem Arbeitnehmer ein Telearbeitspauschale (früher Homeoffice-Pauschale) von € 3 pro Telearbeitstag (maximal € 300 im Kalenderjahr) steuerfrei auszahlen. Hat der Arbeitgeber weniger oder kein Pauschale bezahlt, kann der Arbeitnehmer bis 31.12.2026 die Differenz auf bis zu € 3 pro Telearbeitstag (für höchstens 100 Tage im Jahr) als Werbungskosten geltend machen.
Attraktivierung der betrieblichen Altersvorsorge ab 2028
Eine Sammelnovelle sieht eine Stärkung und Attraktivierung der in Österreich schwach ausgeprägten betrieblichen Altersvorsorge (2. Säule) vor. Die betriebliche Altersvorsorge erfolgt in Österreich im Wesentlichen durch Pensionskassen, betriebliche Vorsorgekassen und direkte Pensionszusagen der Arbeitgeber.
Homeoffice: Abschaffung des Arbeitsplatzpauschales
Derzeit kann der Unternehmer für Aufwendungen aus der betrieblichen Nutzung der Wohnung ein großes bzw. kleines Arbeitsplatzpauschale geltend machen. Die Berücksichtigung von Aufwendungen und Ausgaben für ein „steuerliches Arbeitszimmer“ schließt die Geltendmachung eines Arbeitsplatzpauschales aus. Zum Zweck der Budgetkonsolidierung wird das Arbeitsplatzpauschale für nach dem 31.12.2026 beginnende Wirtschaftsjahre entfallen.
GPLB-Themen: Kilometergelder und Diäten
Die Gemeinsame Prüfung lohnabhängiger Abgaben und Beiträge (GPLB) umfasst in einem einzigen Prüfungsvorgang die abzuführenden Lohnabgaben (Lohnsteuer, DB, DZ, Kommunalsteuer) und Sozialversicherungsbeiträge. Da ein Zeitraum von mehreren Jahren geprüft wird, können sich auch geringfügige Fehler zu erheblichen Nachforderungen summieren.
Einschränkung beim investitionsbedingten Gewinnfreibetrag
Natürliche Personen als Unternehmer können bei der Gewinnermittlung eines Betriebes jährlich einen Grund-Gewinnfreibetrag für Gewinne bis € 33.000 (kein Investitionserfordernis) bzw. einen investitionsbedingten Gewinnfreibetrag für Gewinne über € 33.000 (Investitionserfordernis) steuerlich geltend machen.
Datenabgleich bei Vermietungseinkünften
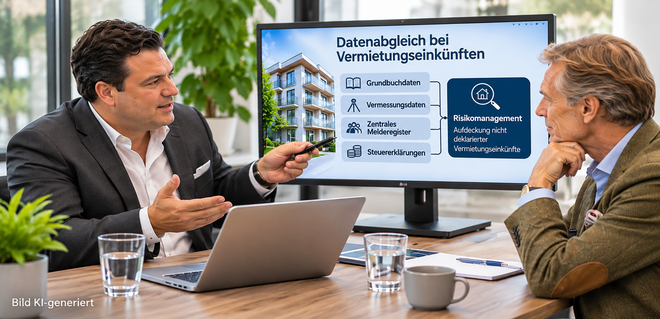
Bereits jetzt übermitteln das Bundesamt für Eich- und Vermessungswesen und die Grundbuchsgerichte personenbezogene bzw. nicht personenbezogene Daten an die Finanzverwaltung zum Zweck der Feststellung des Einheitswertes. Diese Daten dürfen ab 1.1.2027 nicht nur für Zwecke der Einheitsbewertung verarbeitet werden, sondern auch für Zwecke der Abgabenerhebung einschließlich des automationsunterstützten Risikomanagements.
Neuer progressiver Körperschaftsteuertarif ab 2028
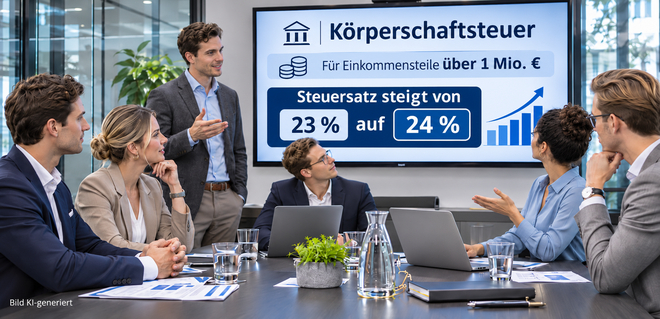
Aus budgetären Gründen wurde durch das Budgetbegleitgesetz 2027-2028 im Anwendungsbereich der Körperschaftsteuer neben dem Körperschaftsteuersatz von 23 % auch ein progressiver Steuertarif von 24 % für Einkommensteile über € 1 Mio. normiert.